첫 월급을 받았다. 기쁜 마음도 잠시, 어떻게 관리해야 할지 막막하다.
재테크를 시작하고 싶은데 뭐부터 해야 할지 모르겠다.
오늘은 사회초년생이 재테크를 시작하는 방법을 단계별로 알아본다.
첫 월급부터 습관을 만들자
재테크의 시작은 습관이다. 첫 월급부터 좋은 습관을 만들면 나중에 훨씬 수월해진다.
가장 중요한 습관은 저축 먼저 하기다. 월급이 들어오면 저축할 금액을 먼저 빼고 나머지로 생활하는 것이다. 자동이체를 설정해두면 의지와 상관없이 저축이 된다. 처음엔 월급의 10%부터 시작해서 점점 늘려가는 것이 현실적이다.

비상금 먼저 만들기
재테크를 시작하기 전에 비상금부터 만들어야 한다. 비상금은 갑작스러운 지출에 대비하는 돈이다.
월 생활비의 3개월에서 6개월치를 목표로 한다.
비상금이 없으면 갑작스러운 지출이 생겼을 때 저축을 깨거나 대출을 받게 된다.
비상금은 CMA 통장이나 파킹통장에 넣어두는 것이 좋다.
언제든지 꺼낼 수 있으면서 이자도 받을 수 있다.
사회초년생이 해야 할 재테크 순서
사회초년생의 재테크 순서가 있다. 첫째, 비상금 만들기다. 최소 3개월치 생활비를 CMA에 넣어두자.
둘째, 연금저축 IRP 시작하기다. 세액공제 혜택을 받으면서 노후 준비도 할 수 있다.
소액이라도 일찍 시작할수록 복리 효과가 크다.
셋째, 적금과 ETF 투자다. 안전한 적금으로 기본 저축을 하면서 ETF로 투자를 시작해보자.
넷째, 부채 관리다. 학자금 대출이 있다면 빨리 갚는 것이 좋다.
대출 이자가 투자 수익보다 높은 경우가 많기 때문이다.
신용점수 관리하기
사회초년생이 놓치기 쉬운 것이 신용점수 관리다. 신용점수는 나중에 대출을 받을 때 중요한 역할을 한다.
신용카드를 사용하고 제때 결제하면 신용점수가 올라간다.
단, 한도를 넘어서 사용하거나 연체하면 신용점수가 크게 떨어진다.
체크카드보다 신용카드를 사용하되 할부나 연체 없이 전액 결제하는 습관을 들이자.
소비 습관 점검하기
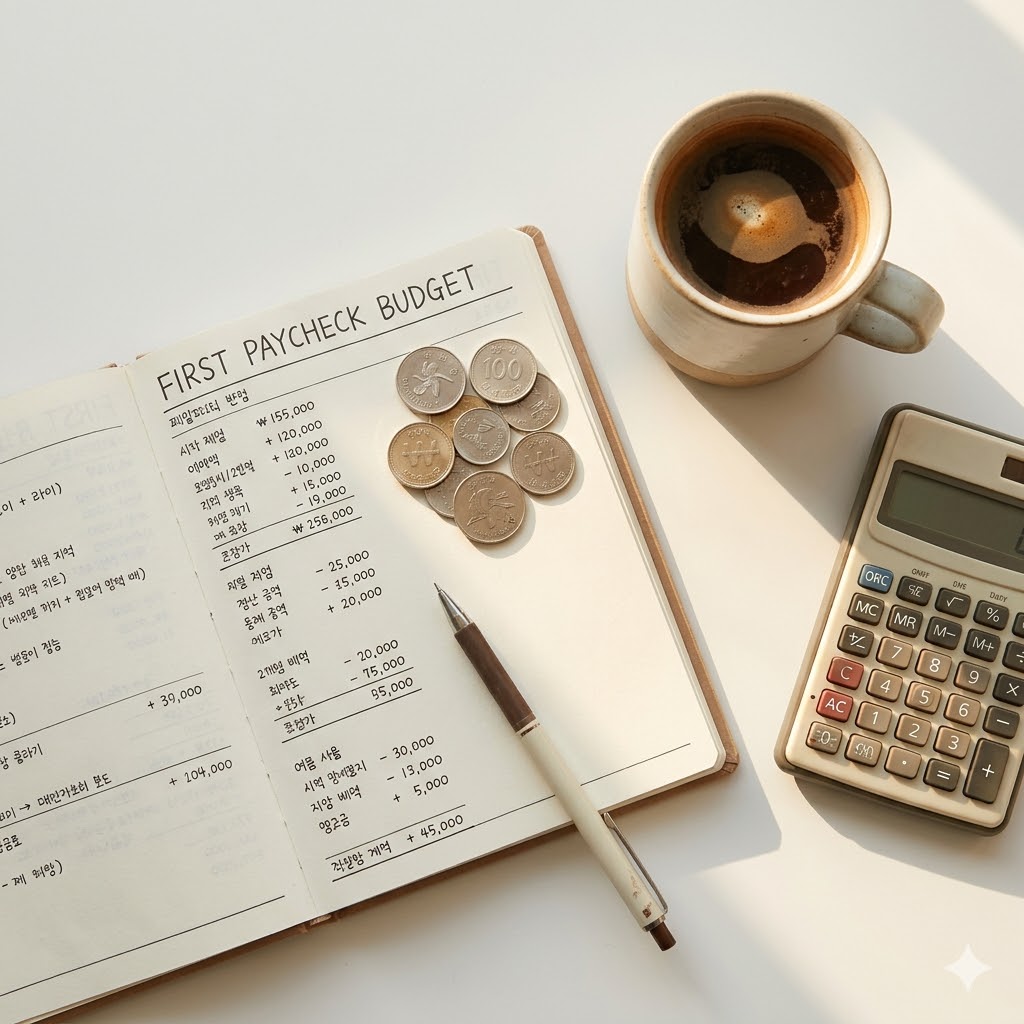
재테크는 버는 것보다 쓰는 것을 관리하는 것이 더 중요하다. 한 달 지출을 항목별로 적어보자.
식비, 교통비, 쇼핑, 외식, 구독 서비스. 어디서 돈이 새고 있는지 파악하면 줄일 곳이 보인다.
첫 달은 지출을 파악하는 것만으로도 충분하다. 파악이 됐으면 다음 달부터 하나씩 줄여나가자.
다음 편에서는 50대 60대 노후 자금 관리법을 알아본다.